Le marché chinois du jeu vidéo dépasse les 50 milliards de dollars et poursuit sa croissance
Le marché chinois du jeu vidéo a franchi pour la première fois la barre des 50 milliards de dollars de chiffre d'affaires en 2025, selon les dernières estimations de Niko Partners. Avec 51,8 milliards de dollars de revenus, le marché a progressé de 5,4 % sur un an. Le cabinet prévoit une nouvelle croissance de 4 % en 2026, à 53,9 milliards de dollars, puis un marché de 59,8 milliards de dollars en 2030.
Niko Partners a d'ailleurs revu ses perspectives à la hausse par rapport à ses prévisions de novembre 2025, en raison de performances meilleures qu'attendu à la fois pour les nouveaux titres et pour les jeux installés de longue date. Le revenu annuel moyen par joueur a dépassé 70 dollars pour la première fois en 2025 et devrait atteindre 77,68 dollars en 2030. Le nombre de joueurs pourrait quant à lui atteindre 769 millions à l'horizon 2030, confortant la Chine comme le premier marché mondial en nombre de joueurs.
Dans son "China Player Behavior & Market Insights Report", publié en août 2026, le cabinet complète ces données économiques par une analyse des pratiques des joueurs. Celle-ci fait notamment apparaître une progression du temps consacré au jeu vidéo : les joueurs chinois interrogés déclarent jouer en moyenne 15,8 heures par semaine, contre 14,1 heures en 2025.
Les mini-jeux représentent désormais près de 20 % des dépenses sur mobile
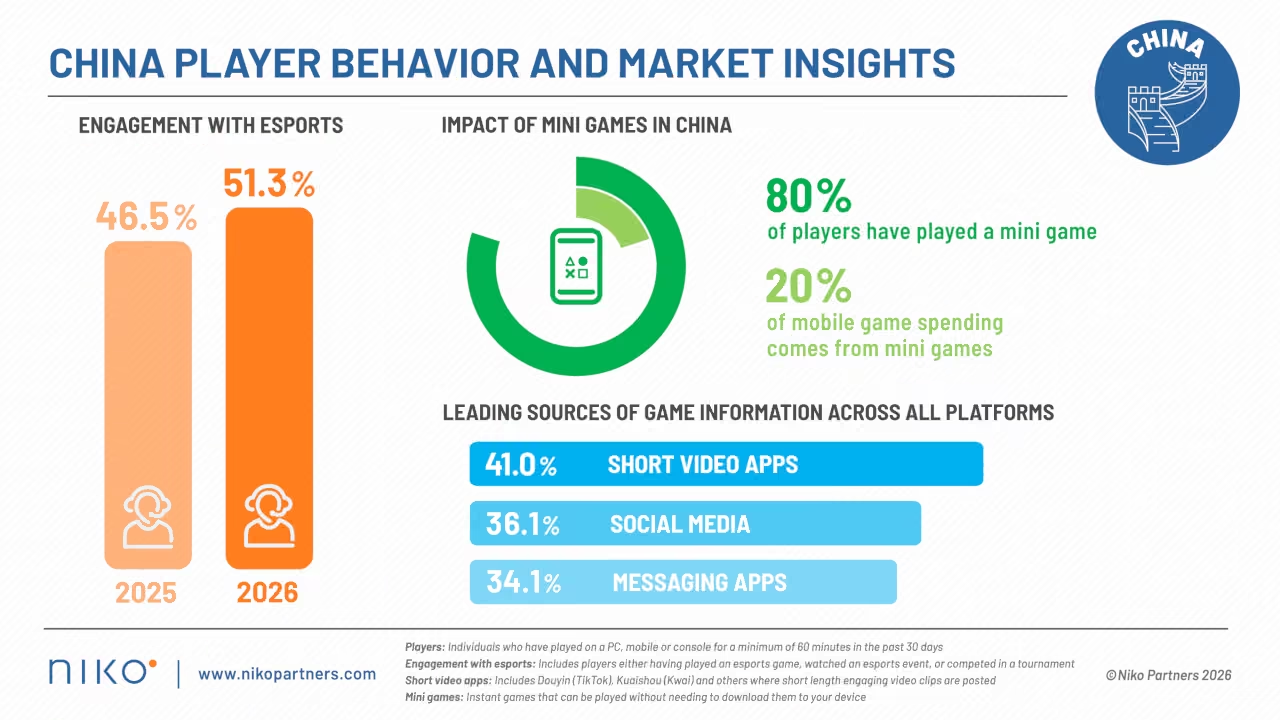
L'un des principaux changements observés concerne les "mini games", ces jeux accessibles directement au sein de plateformes telles que WeChat ou Douyin, sans installation traditionnelle. 80 % des joueurs chinois interrogés utilisent désormais ce format, qui représente près de 20 % des dépenses consacrées aux jeux mobiles.
Le phénomène a rapidement pris de l'ampleur : dans son étude précédente, Niko Partners estimait que les mini-jeux représentaient encore près de 10 % des dépenses totales des joueurs chinois. Leur progression contribue à faire émerger des modèles de distribution et de monétisation différents de ceux des boutiques d'applications traditionnelles.
Plus généralement, Niko Partners identifie l'augmentation de la monétisation réalisée en dehors des boutiques d'applications, ainsi que la commercialisation directe des propriétés intellectuelles auprès des joueurs, parmi les tendances susceptibles de soutenir le marché au cours des cinq prochaines années. Le cabinet anticipe également une hausse des dépenses consacrées aux jeux premium chinois et internationaux sur PC et consoles.
La vidéo courte devient le premier canal de découverte des jeux
L'étude met également en évidence l'évolution des moyens utilisés pour découvrir de nouveaux jeux. Les applications de vidéos courtes constituent désormais le premier canal cité, avec 41 % des joueurs, devant les réseaux sociaux (36,1 %) et les applications de messagerie (34,1 %).
L'esport continue parallèlement de gagner du terrain. 51,3 % des joueurs interrogés déclarent désormais avoir une activité liée à l'esport, qu'il s'agisse de jouer à un titre esport, de regarder une compétition ou d'y participer. Ils étaient 46,5 % en 2025.
L'étude apporte également des indications sur les facteurs conduisant les joueurs à abandonner un jeu. Le mauvais équilibrage arrive en tête, cité par 37,2 % des répondants, devant la triche et le piratage (35,3 %) et les bugs rencontrés dans les jeux (31 %).
Deux joueurs sur trois accèdent à des jeux au-delà du "Great Firewall"
Autre enseignement significatif pour les éditeurs internationaux : 66 % des joueurs interrogés déclarent utiliser au moins une méthode leur permettant d'accéder à des jeux au-delà du système chinois de contrôle d'Internet. Dans le détail, 33,6 % utilisent un accélérateur de jeu, 30,8 % jouent sur des serveurs internationaux et 21,9 % utilisent un VPN.
Cette pratique contribue à maintenir un accès aux productions internationales au-delà des titres officiellement distribués sur le territoire. Niko Partners considère d'ailleurs que l'accès des éditeurs étrangers au marché chinois, notamment par l'intermédiaire de plateformes comme Steam, fait partie des facteurs susceptibles de soutenir son développement au cours des prochaines années.
L'intelligence artificielle parmi les moteurs identifiés par Niko Partners
Le cabinet accorde enfin une place importante à l'intelligence artificielle générative. Les studios chinois intègrent progressivement ces technologies dans leurs chaînes de production, aussi bien pour la création de contenus et l'amélioration de la productivité que pour développer de nouvelles fonctionnalités directement accessibles aux joueurs. Cette évolution accompagne également la progression des contenus générés par les utilisateurs, certains jeux-services tendant à devenir de véritables plateformes de création.
Niko Partners identifie ainsi cinq tendances susceptibles de structurer le marché chinois jusqu'en 2030 : l'intégration de l'IA générative, le développement de genres de niche destinés à des publics spécifiques, les nouveaux modèles de monétisation hors des boutiques traditionnelles, la progression des jeux premium sur PC et consoles et un environnement réglementaire jugé plus favorable. Le nombre d'autorisations accordées aux jeux chinois progresse notamment par rapport à 2025.
Le marché reste cependant confronté à plusieurs contraintes. Le développement rapide des infrastructures destinées à l'intelligence artificielle accroît notamment la demande en mémoire et en semi-conducteurs, avec des conséquences sur la disponibilité et le prix des équipements destinés aux consommateurs.
Avec une croissance désormais plus modérée mais une base de joueurs considérable, le marché chinois entre ainsi dans une phase où l'augmentation des revenus repose moins sur la croissance démographique du public que sur l'évolution des usages et de la dépense par joueur. Mini-jeux, jeux premium, esport, nouveaux circuits de monétisation et IA constituent, selon Niko Partners, les principaux moteurs de cette transformation.